わが家は共働きで、夫婦それぞれに収入があります。
ただ、食費や日用品、子どもにかかる費用など、家族の生活費まで別々に管理すると、どちらがいくら支払ったのか分かりにくくなります。
この記事では、いろいろ試した末に落ち着いた、現在のわが家のお金の管理方法をまとめます。
自分・妻・共通口座を分ける
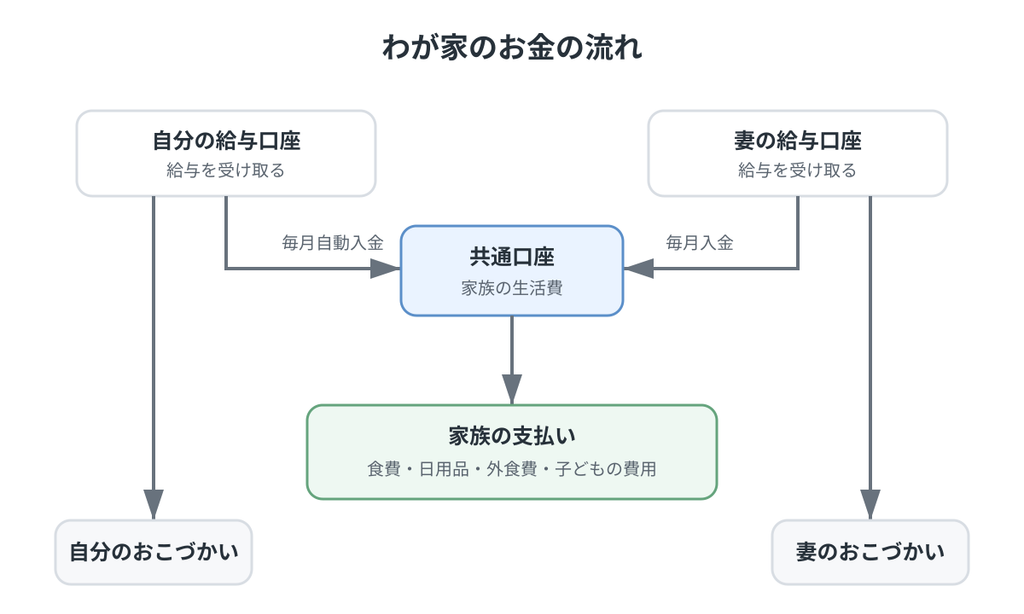
わが家のお金は、主に次の3つの口座に分けて管理しています。
- 自分の口座
- 妻の口座
- 夫婦共通で使う家計用口座(共通口座)
給与はそれぞれの口座で受け取り、毎月決まった金額を共通口座へ入れています。
食費、日用品、外食費、子どもにかかる費用など、家族の生活に使うお金は、原則として共通口座から支払います。
生活費をひとつの口座へ集めておけば、「どちらがいくら払ったか」をあとから精算する必要がありません。
共通口座へ入れたあとの残りは、それぞれのおこづかいです。
共通口座への入金は自動化する
自分の給与口座から共通口座への入金には、銀行の定額自動振込サービスを利用しています。
金額と振込日を設定して自動化しておけば、基本的には何もしなくても共通口座へお金が移るので、振り込みを忘れることもありません。
お金の管理では、毎回きちんと作業することよりも、作業そのものを発生させない仕組みを作る方が続けやすいと思っています。
家計簿はマネーフォワード MEに集約する
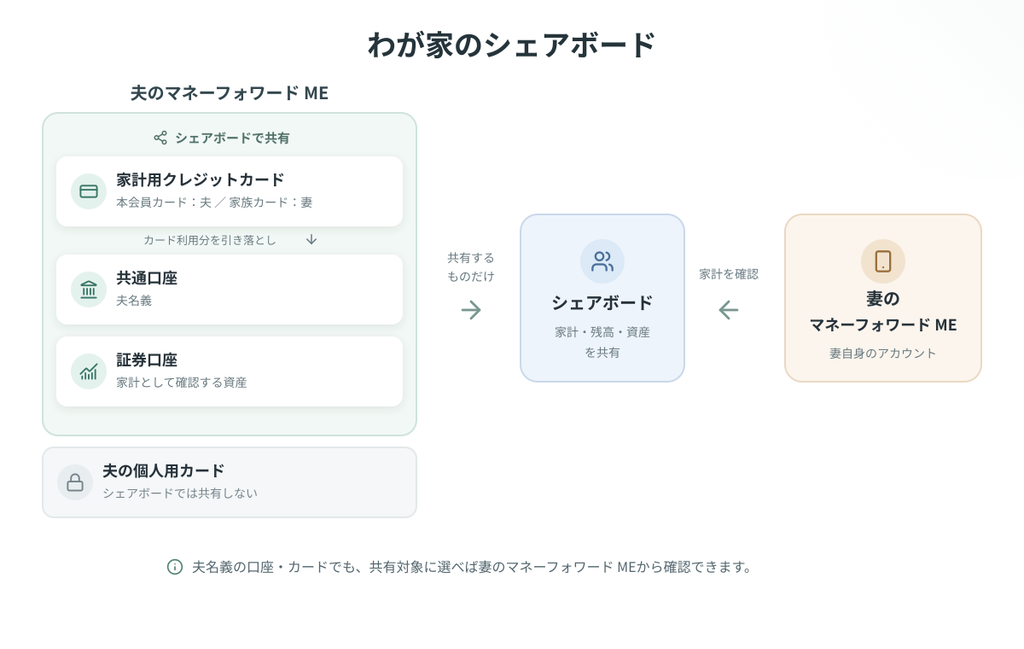
家計簿には「マネーフォワード ME」を使い、夫婦のお金はアプリ内の「シェアボード」で共有しています。
シェアボードでは、それぞれがマネーフォワード MEに連携している口座やクレジットカードの中から、夫婦で共有したいものだけを選べます。
共有しているのは、共通口座や家計用のクレジットカードだけ。個人のお金は、それぞれで管理しています。
以前は、クレジットカードの利用履歴が反映されるまでのタイムラグが気になり、手書きの家計簿やExcelも試しました。手入力なら、使った金額をその場で把握できます。
ただ、支出のたびに入力し、夫婦で共有する手間は無視できません。そこで今は、多少の反映遅れは割り切り、家計簿アプリに任せています。
リアルタイム性よりも、入力の手間を減らして無理なく続けられることを優先しています。
クレジットカードは用途によって使い分ける
共通口座には、次のクレジットカードを紐づけています。
- 三井住友カード
- PayPayカード
- イオンカード
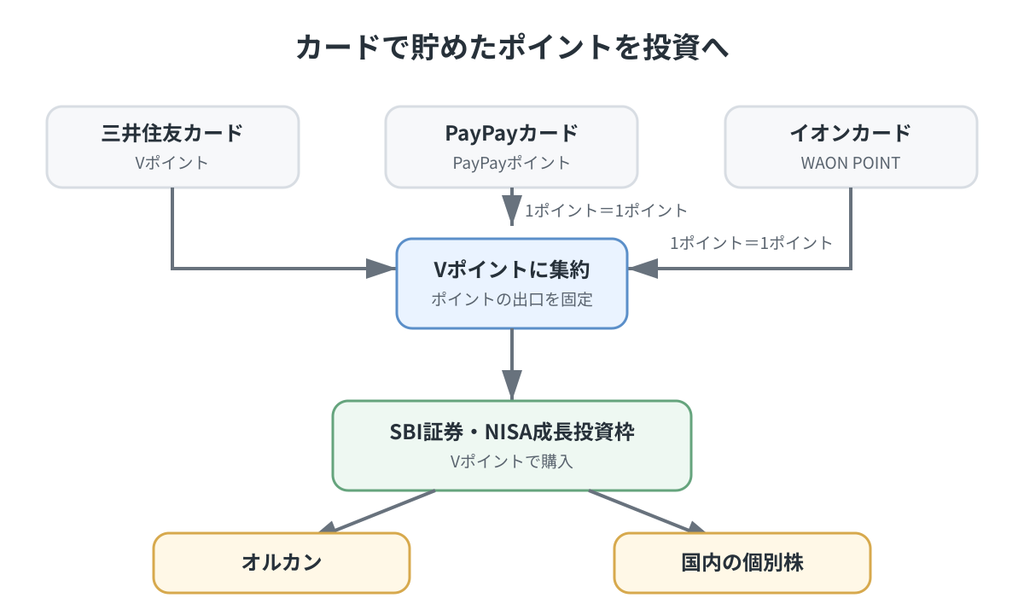
普段は三井住友カードを使ってVポイントを貯めていますが、PayPayポイントの方が還元率の高い場面では、PayPayカードを使います。
PayPayポイントとVポイントは、1ポイント=1ポイントで相互交換できます。そのため、支払い先によってカードを使い分けても、ポイントの使い道が完全に分かれてしまうわけではありません。
イオンカードは、イオンの株主優待を利用するために持っています。オーナーズカードが使える店舗では、オーナーズカードを提示してイオンカードで支払います。
イオンカードで貯まるWAON POINTも、Vポイントと1ポイント=1ポイントで相互交換できます。
共通口座に紐づけたカードは家族カードも発行しており、妻も同じ用途で使っています。
カードを1枚だけに絞っているわけではありませんが、それぞれの用途を決めることで、管理が複雑になりすぎないようにしています。
ちなみにお小遣い用のカードは、Vポイントをためるために三井住友カードを使っています。
参考:PayPay公式「PayPayポイントとVポイントの相互交換について」(2026年8月26日確認)
参考:WAON POINT公式「Vポイント交換」(2024年4月22日公開、2026年8月26日確認)
貯まったポイントはVポイントに集約して投資に使う
三井住友カードで貯まるVポイントに加えて、PayPayカードで貯まるPayPayポイントと、イオンカードで貯まるWAON POINTも、Vポイントへ交換しています。
支払いでは還元率や株主優待に応じてカードを使い分けていますが、貯まったポイントの出口はVポイントに集約しています。
Vポイントは、SBI証券のNISA口座で投資に使います。
利用するのは成長投資枠で、そのときに買いたい国内の個別株か、「eMAXIS Slim 全世界株式(オール・カントリー)」を購入しています。
以前はオルカンだけを買っていましたが、最近は個別株を買うことも増えました。
ポイントの使い道を買い物ではなく投資に固定している点は変わりませんが、購入する商品まではオルカンだけに限定していません。
参考:SBI証券「ポイント投資に利用できるポイントと商品」(2026年8月26日確認)
NISAではオルカンを積み立て、個別株も買う
つみたて投資枠では、クレカ積立で「eMAXIS Slim 全世界株式(オール・カントリー)」を積み立てています。
クレカ積立にしておけば、毎月自分で買い付ける必要がありません。カードの利用条件に応じてVポイントが貯まる点もメリットです。
長期的な資産形成の中心はオルカンです。
一方、成長投資枠では、貯まったVポイントなどを使ってオルカンや国内の個別株を購入しています。
オルカンだけを積み立てる方が管理は簡単ですが、最近は気になる企業について調べたり、実際に株を買ったりすることも楽しんでいます。
長期的に積み立てる資産はオルカンを中心にしながら、個別株も無理のない範囲で持つ形です。
もちろん、オルカンを含む投資信託や個別株には値下がりする可能性があります。これは、あくまで現在の自分の運用方法です。
現金と投資の役割を分ける
共通口座には、当面の生活費や近いうちに必要になるお金を置いています。
それ以外のお金は、NISAの積み立て枠、成長投資枠へ回しています。
銀行口座に置いておく現金は必要最低限にし、大きな支出が必要になったときは、投資信託の一部を売却して対応する考えです。
ただし、投資信託は必要なときに値下がりしている可能性があります。売却してから現金を受け取るまでにも時間がかかります。
そのため、当面の生活費や支払い時期が決まっているお金まで投資に回すことはせず、すぐに使うお金と長期的に運用するお金は分けています。
わが家のお金の管理方法
現在のわが家のお金の管理方法をまとめると、次のようになります。
- 自分、妻、共通口座を分ける
- 毎月決まった金額を共通口座へ自動で入金する
- 家族の生活費は共通口座から支払う
- マネーフォワード MEのシェアボードで家計を共有する
- クレジットカードは還元率や株主優待に応じて使い分ける
- PayPayポイントとWAON POINTはVポイントへ交換する
- 貯まったVポイントはNISAの成長投資枠で投資に使う
- つみたて投資枠ではオルカンを積み立てる
- 成長投資枠ではオルカンや個別株を買う
口座やカードを単純に減らすことが目的ではありません。
必要なものは残しながら、それぞれの役割と、お金やポイントの行き先を決めておく。
いまのところ、この方法がわが家には合っています。